



产量维持高位,离不开下游需求的支撑
海关总署公布的数据则显示,前8个月我国工业机器人出口同比增长13%,较一季度42%的增速明显回落。而在去年,工业机器人出口同比增长48.7%,远快于28%的工业机器人的产量同比增速,中国也在去年首次成为工业机器人净出口国。
从月度数据来看,今年3月起工业机器人单月产量连续6个月保持在9万台以上,5月首次突破10万台,6月达到11.07万台的年内高点;8月产量9.62万台,同比增长34.6%,增速为年内单月最高。
从全年看,1-8月月均产量已达9.1万台,9-12月只需月均产出约6.8万台,全年工业机器人规上产量即可首次突破100万台。
产量维持高位,离不开下游需求的支撑。不过,与依靠新建产能拉动设备采购的传统逻辑有所不同,今年支撑工业机器人需求的,更多是存量产线的更新改造,以及锂电、半导体等少数高景气行业的扩产。
分行业看,电子与半导体是当前扩产和设备投资较为集中的领域之一。8月份,电子行业增加值增长17.2%,对规上工业增长的贡献率达35.4%;高技术制造业中,集成电路制造、电子工业专用设备制造增加值分别增长101.5%和31.2%。1-8月,电子电路制造业、集成电路制造业投资分别增长58.8%和12.0%。PCB与晶圆产线扩产,带动了SCARA、小负载六轴和晶圆搬运等洁净机器人需求。

锂电与新能源汽车是另一条增长主线。8月份,电动车辆、新能源汽车产量分别增长31.0%和21.9%,叠加储能需求旺盛,锂离子电池产量增长57.2%;1-8月,锂离子电池制造业投资增长20.6%,汽车制造业增加值增长7.4%。从电芯、模组到PACK环节的上下料、搬运码垛与涂胶焊接,再到整车焊装、涂装线的自动化改造,都是工业机器人放量的重要场景。
按目前节奏,全年规上工业机器人产量有望首次突破100万台。跨过这道门槛之后,衡量产业竞争力的标尺也在改变。比如出口看的不只是增速,更是单价、品牌与本地化服务能力;产量看的不只是台数,还有盈利质量;新品类看的不只是出货量,更是在真实产线中的作业能力。这些变化,将决定中国工业机器人能否走出新的增长曲线。

 总投资高达41亿欧...
 宝捷越南展厅开业 ...
 伯乐智能越南启新...
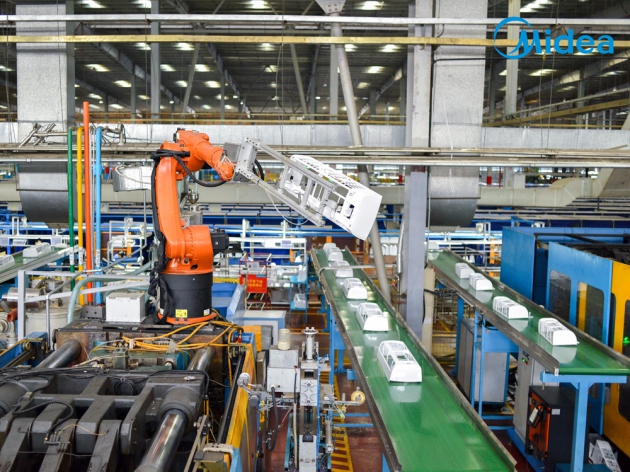 美的巴西工厂正式...