


整体来看,行业呈现明显的冷暖分化态势。新能源、自动化、新材料等赛道拉动部分企业实现营收高速增长;而受国际地缘冲突持续、下游地产投资疲软、消费复苏不及预期等因素拖累,亦有企业业绩出现大幅回落。
拨开财报数字表象,探寻产业运行底层逻辑。《塑胶工业》小编将带大家详细梳理这份半年报背后的产业逻辑,还原上半年塑料行业真实而复杂的运行图景。
在纳入统计的9家塑料机械企业中,近半数实现超过10%的业绩增长。其中,海天塑机以91.02亿元的上半年营收稳居行业榜首,同比微增0.9%。
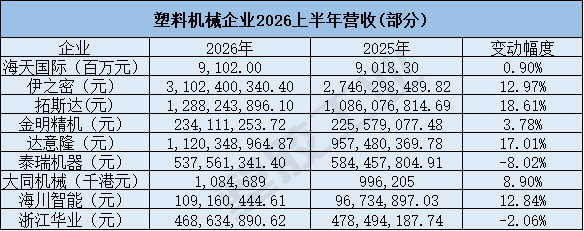
据《塑胶工业》了解,海天塑机今年国内外市场表现明显分化。
国内方面,受新能源汽车、高端3C及家电需求拉动,收入同比增长15.8%,达60.2亿元;海外收入则同比下降19.3%至30.8亿元,收入占比由42.3%下滑至33.8%。
从机型来看,得益于新能源汽车行业持续扩产及高端3C景气度提升,海天Jupiter系列与电动系列注塑机销量同比显著增长;而受中资企业海外投资阶段性放缓及民用品行业整体疲弱影响,Mars系列注塑机则出现同比下降。
拓斯达则在2026年将战略基调从“收缩与重塑”切换为“增长与兑现”。
上半年三大主业全线增长,其中工业机器人及自动化应用系统跃升为第一大业务板块,实现营收7.07亿元,同比增长121.62%,占主营业务收入比重达54.90%。期内,工业机器人签单量约6800台,出货量约5500台;自产多关节机器人收入同比增长22.21%,签单量同比增长42.29%。
值得关注的是,受益于人形机器人相关零部件加工需求明显增长,拓斯达数控机床签单量同比上升约34.34%。海外市场同样表现亮眼,上半年实现海外营收4.27亿元,同比增长28.20%。目前,拓斯达产品已远销超过50个国家和地区。
在纳入统计的11家改性塑料企业中,除杭州高新外,其余均实现业绩正增长。其中,道恩股份、蓝帆医疗、佛塑科技及普利特等四家企业增速均超20%。
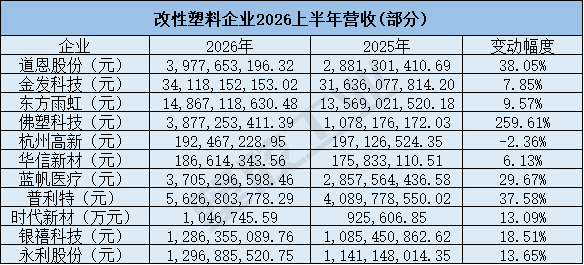
佛塑科技表现尤为突出,2026年上半年实现营业收入38.77亿元,同比增长259.61%;归母净利润达9.05亿元,同比暴增1608.12%。
业绩大幅攀升主要得益于金力新能源自2月起纳入合并报表范围,上半年贡献营业收入31.85亿元,净利润6.77亿元。其中,隔膜业务实现营收26.5亿元,毛利率高达38.35%,占公司总营收比重接近七成,一跃成为佛塑科技第一大收入来源。
据《塑胶工业》了解,2026年1至7月,金力隔膜销量已达37亿平方米,自今年2月起便超越原行业第二的星源材质。在技术层面,金力5微米湿法隔膜已实现稳定量产,出货量位居行业首位;2微米超薄产品正处于试制阶段;芳纶涂层隔膜及适配半固态电池的LATP涂层隔膜均已完成小批量供货。客户覆盖宁德时代、比亚迪、国轩高科等主流电池厂商。

在塑料管材领域,受房地产行业持续调整影响,新房开工乏力,家装管材需求持续磨底;市政工程虽保有部分刚需,但在基建投资增速回落、资金约束收紧及项目断档的多重制约下,管材需求难以有效放量。
2026年上半年,PE管材料产量同比下降9.85%,行业整体呈现“开工走弱、产量收缩、需求疲软”的收缩态势。
塑料薄膜方面,食品包装、快递薄膜等刚需品类新增订单匮乏,下游企业因对高价原料存在畏高情绪,多维持刚需随采策略,主动备货意愿低迷,终端需求持续走弱。
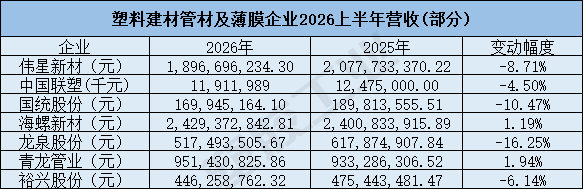
在纳入统计的7家塑料建材管材及薄膜企业中,除海螺新材外,其余企业业绩均出现不同程度的下滑。
相较于同行业其他企业,海螺新材在产能规模、市场网络、内部管理、研发能力及品牌影响力等方面均具备较为突出的综合优势,曾多次有效应对行业调整与市场竞争带来的压力和挑战。报告期内,乌兹别克斯坦海螺门窗项目、生态家居公司装饰板扩能项目顺利竣工投产,芜湖智能装饰合资项目成功落地,公司综合竞争力得到进一步增强。
展望未来,若无强力消费刺激政策落地,行业下半年大概率仍将延续“弱需求、宽供应”的运行格局。

 总投资高达41亿欧...
 宝捷越南展厅开业 ...
 伯乐智能越南启新...
 美的巴西工厂正式...